「休みたい。でも、給料が3分の2になったら生活できるんだろうか」
そう考えて、休むことに足踏みしてしまう人は少なくないと思います。
実は私自身は、傷病手当金の存在は知っていました。
ですが、当時はお金のことを考える余裕もなく、「もう無理」と休みに入ったのを覚えています。
でも、お金の不安で休むことを迷っている方がいるなら、その足踏みの気持ちは想像できます。
私は休職中の薬局薬剤師です(2児の母・休職前は時短勤務でした)。
この記事では、傷病手当金が『いくらもらえるのか』を、計算の仕組みから解説します。
私自身の金額の実額は書きませんが、そのかわり、モデルケースの計算例を載せました。
あわせて、振り込まれる額は想像より多いのに、実際に使えるお金はむしろ減った——という私の実感についても書いています。
読み終わる頃には、自分の場合はどれくらいになりそうか、だいたいの見当がつくはずです。
先に結論です。
- 傷病手当金はざっくり 「標準報酬月額の平均額÷30日×3分の2×休んだ日数」
- 「3分の2」の基準となる金額は手取りではなく、額面ベースの「標準報酬月額の平均額」。だから手取り感覚では、想像ほど減らないことがある
- ただし社会保険料と住民税は負担が続くので、実際に使えるお金は振込額より少なくなる
- 時短勤務の場合も、標準報酬月額は額面ベース。私の場合は「思っていたよりは入ってきた」だった
順番に説明します。
なお、傷病手当金があるのは、勤務先の健康保険(協会けんぽ・健康保険組合・共済組合など)に加入している方です。
国民健康保険や薬剤師国保に加入している方は、原則として傷病手当金の制度がありません。
組合によって扱いが違うので、保険証に書いてある窓口でご確認ください。
計算式はこれだけ。でも「標準報酬月額」って何だろう?
傷病手当金の1日あたりの金額は、およそこの式で決まります。
1日あたりの支給額 = 標準報酬月額(直近12ヶ月の平均)÷ 30日 × 3分の2
これに、支給対象になった日数を掛けたものが振り込まれます。
式そのものは単純です。
問題は最初の「標準報酬月額」。
……何それ?となりますよね(私はなりました)。
実はここさえ分かれば、この記事はほぼ読み終わったようなものです。
標準報酬月額とは——「手取り」ではなく「額面」で決まる
標準報酬月額は、毎月の社会保険料を計算するために使われている基準の金額です。
ものすごくざっくり言うと、月給の額面に応じてあらかじめ決められた金額のグループへ、グループ分けされたものです。
表のように、
たとえば月給が29万円以上31万円未満なら「30万円」。
31万円以上33万円未満なら「32万円」というように扱われます。
| 月給(額面) | 標準報酬月額 |
| 29万円以上〜31万円未満 | 30万円 |
| 31万円以上〜33万円未満 | 32万円 |
| 33万円以上〜35万円未満 | 34万円 |
実は、これが手取りではなく額面ベースだということです。
税金や社会保険料が引かれる前の金額で、基本給だけでなく、残業代や通勤手当などの各種手当も含めて計算されます。
しかも原則として毎年4〜6月の給与をもとに決め直されるので、「今月の給与」とも一致しません。
おまけに給与明細には載っていないことが多く、自分では意外と分かりません
(確認方法は後で書きます)。
「給料の3分の2」と聞いたとき、多くの人は手取りを思い浮かべると思います。
私もそうでした。
でも実際の標準報酬月額は、手取りより高いことがほとんどです。
この一点が、後で出てくる「想像より多くもらえる」現象の正体です。
モデルケースで計算(標準報酬月額30万円の場合)
数字を入れてみます。
直近12ヶ月、標準報酬月額がずっと30万円だった人の場合です。
- 30万円 ÷ 30日 = 1万円(1日あたりの金額)
- 1万円 × 3分の2 = 約6,667円(1日あたりの支給額)
- 30日分なら 約20万円
ここで「手取りの3分の2」の想像と比べてみます。
額面30万円の人の手取りは、ざっくり8割前後とすると24万円くらい。
その3分の2を想像していたら
「16万円くらいかな…」
となりますが、実際の計算では約20万円。
想像より4万円ほど多いことになります。
しかも傷病手当金は非課税で、振込時に税金や社会保険料の天引きがありません。
書かれた金額が、そのまま振り込まれます。
もうひとつ、日数の数え方も給与と違います。
支給対象は出勤日ではなく暦の日数なので、土日も含めてカウントされます
月給感覚で「20日分かな」と思っていると、ここも少しズレますね。
「思ったより多い」と「思ったより少ない」が両方起きる理由
| 受け取った傷病手当金の印象 | 理由 |
|---|---|
| 思ったより多い | 標準報酬月額が額面ベース/非課税で天引きなし |
| 思ったより少ない | 給与が出ている期間は不支給/待期3日間/社保と住民税は自分で払う |
検索してみると「思ったより少なかった」という声も「意外ともらえた」という声もあって、余計に分からなくなりませんか。
実は、どちらも仕組み通りなんです。
「思ったより多い」側の理由は、ここまで書いたとおりです。
- 標準報酬月額が手取りではなく額面ベースであること
- 非課税で天引きがないこと
上記の理由から「3分の2に減る」という言葉から想像する金額より、振込金額は高めに出やすいのです。
一方で、「思ったより少ない」側の理由もちゃんとあります。
・給与が出ている期間は支給されない
・支給が始まる前に「待期3日間」という仕組みがある
・振り込まれた後に、社会保険料と住民税の負担は続く
実は給与が出ていても、その額が傷病手当金より少ない場合は差額が支給されます。
私の場合は、休みの最初に有給消化で満額の給与が出ていたので、その期間は不支給でした。
振込額を見て「あれ、少ない?」と焦りましたが、対象期間を数え直したら納得しました。
また、待期3日間の数え方は、保険証に書いてある窓口の案内で確認してください。
そして一番の落とし穴が、3つ目です。
休職中も、社会保険料と住民税の負担は続きます。
住民税は給与天引きができなくなるので、納付書が送られてくることが多いです。
どちらの支払い方法も会社によって違いますが、いずれにせよ自分の負担になります。
つまり「振り込まれる額」は思ったより多くても、そこから出ていくお金が新たに増えるので、「使える額」としては今までより減る。
私の実感もまさにこれでした。
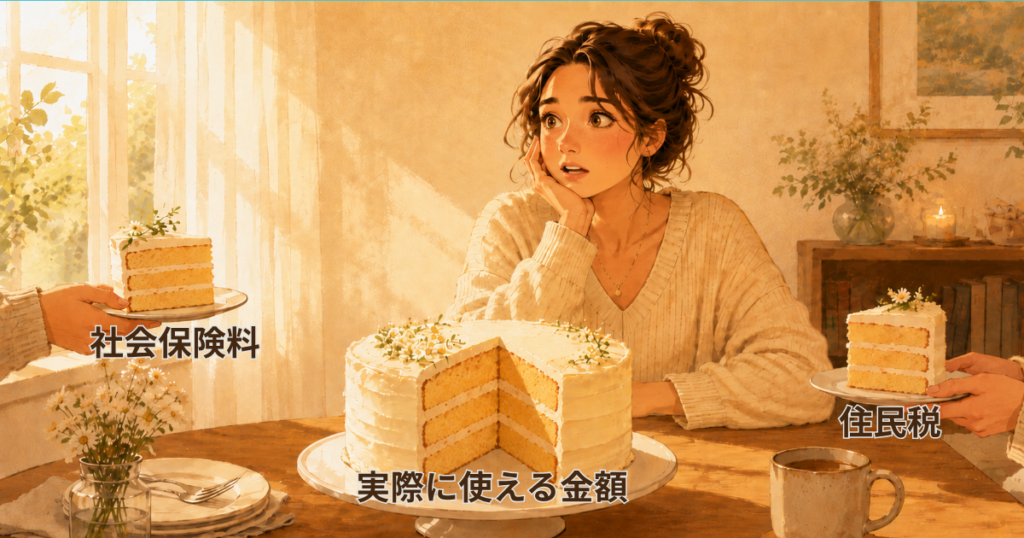
「振り込まれる金額」と「使える金額」は別物。
見積もりを立てるときは、必ず両方をセットで考えてみてください。
いつ振り込まれるか、のタイムラインは別の記事に書きました。
こちらもよろしければ、どうぞ。
時短勤務の場合の注意点
時短勤務で働いている方に、ここは特に伝えたいところです。
時短で働いていると、「私の場合はもっと少ないんだろうな」と思いますよね。
私もそうでした。
でも、時短勤務での標準報酬月額も、あくまで額面ベースです。
私の場合、実際の振込額から自分の標準報酬月額を逆算してみたら、時短勤務の手取りよりも高い金額になっていました。
だから「時短の手取りの3分の2」を覚悟していた身としては、
「思っていたよりは入ってきた」
が正直な感覚です。
(あくまで私の場合の感覚なので、人によって違うと思います)
もうひとつ。
育休明けすぐや転職直後など、健康保険に入って12ヶ月経っていない場合は、計算方法が変わるそうです
(加入期間の平均と、その保険に加入している人全体の平均額を比べて低いほう、といった特例があります)。
当てはまりそうな方は、ご自身の保険証に書いてある窓口に直接確認するのが確実です。
自分の標準報酬月額を確認する2つの方法
「で、私の標準報酬月額はいくらなの?」
──ここが分かれば、あとは割り算だけです。
確認方法は2つ。
- 会社の給与担当に聞く(一番確実です)
- ねんきんネット(またはねんきん定期便)で見る。
厚生年金の標準報酬月額が表示されていて、多くの人は健康保険も同じ金額です。
ねんきんネットでの確認には、ひとつ落とし穴があります。
厚生年金と健康保険では等級の上限・下限が違うため、月給がおおよそ65万円を超える方などは、両者が一致しません。
(正確な金額は会社か、ご自身の保険証に書いてある窓口に確認をとることが必要です)
なお、計算式で使う標準報酬月額は直近12ヶ月の平均です。
1年間ずっと同じ金額だった方は、その金額がそのまま平均になります。
途中で変わっていた方(育休から復帰した、休職を挟んだ、昇給したなど)は、月ごとの金額を並べて平均を出してください。ねんきんネットなら月別に並んでいるので確認できます。
私の場合、標準報酬月額は分からなかった
正直に書くと、私は休職前、自分の標準報酬月額がいくらなのか、きちんとは分かっていませんでした。
言葉自体は知っていても、中身や計算方法まで理解できていなくて、自分の額を計算することができなかったんです。
会社に聞けばよかったのですが、当時はそのやりとり自体がしんどくて。
(休む直前って、そういう気力が一番ない時期なんですよね)
だからもし、いま確認する気力がなくても大丈夫です。
傷病手当金はあとからさかのぼって請求できます(時効は2年)し、自分の標準報酬月額を知らないままでも、私は特に困りませんでした。
私の場合:「思っていたよりは入ってきた」
実額は伏せますが、私の体験を数字以外で書いておきます。
時短勤務だったので、正直、だいぶ減ることを覚悟していました。
ふたを開けてみると、
「思っていたよりは入ってきた」
振込額から標準報酬月額を逆算して、初めて「私の標準報酬月額ってこんなに高かったのか」と分かりました。
ただし、その後に社会保険料の支払いと住民税の納付書がやってきて、使える額としては今までより減った、というのも本当のところです。
「結構もらえた」と「前より使えない」が同時に起きる。
変な感じですが、仕組みを知ったいまは納得しています。
まとめ:「振り込まれる金額」と「使える金額」は別物
- 傷病手当金はざっくり「標準報酬月額(直近12ヶ月の平均)÷30日×3分の2×日数」
- 標準報酬月額は手取りではなく額面ベース。「手取りの3分の2」の想像よりは多めに出やすい
- 有給消化期間は不支給。社会保険料と住民税の負担は続くので、使える額は別で見積もる
- 時短勤務の場合でも、標準報酬月額は額面ベース。私の感覚は「思ったよりは入ってきた」だった
- 支給は通算1年6ヶ月まで。さかのぼって請求できるので、いま動けなくても大丈夫
金額の見通しがぼんやりとでも立つと、「休む」という選択肢が少しだけ現実的になります。
正確な金額は、申請すればご自身の加入している健康保険の方で計算して振り込んでくれます。
だから、いま計算しなくてもいいし、この先ずっと確認しなくても大丈夫です。
「思っているほど減らないかもしれない」——それだけ持って帰ってもらえたら十分です。
あなたが安心して休めますように。
※本記事は2026年8月時点の情報です。制度は変わることがあるので、最新の内容はご自身の健康保険組合でご確認ください。